
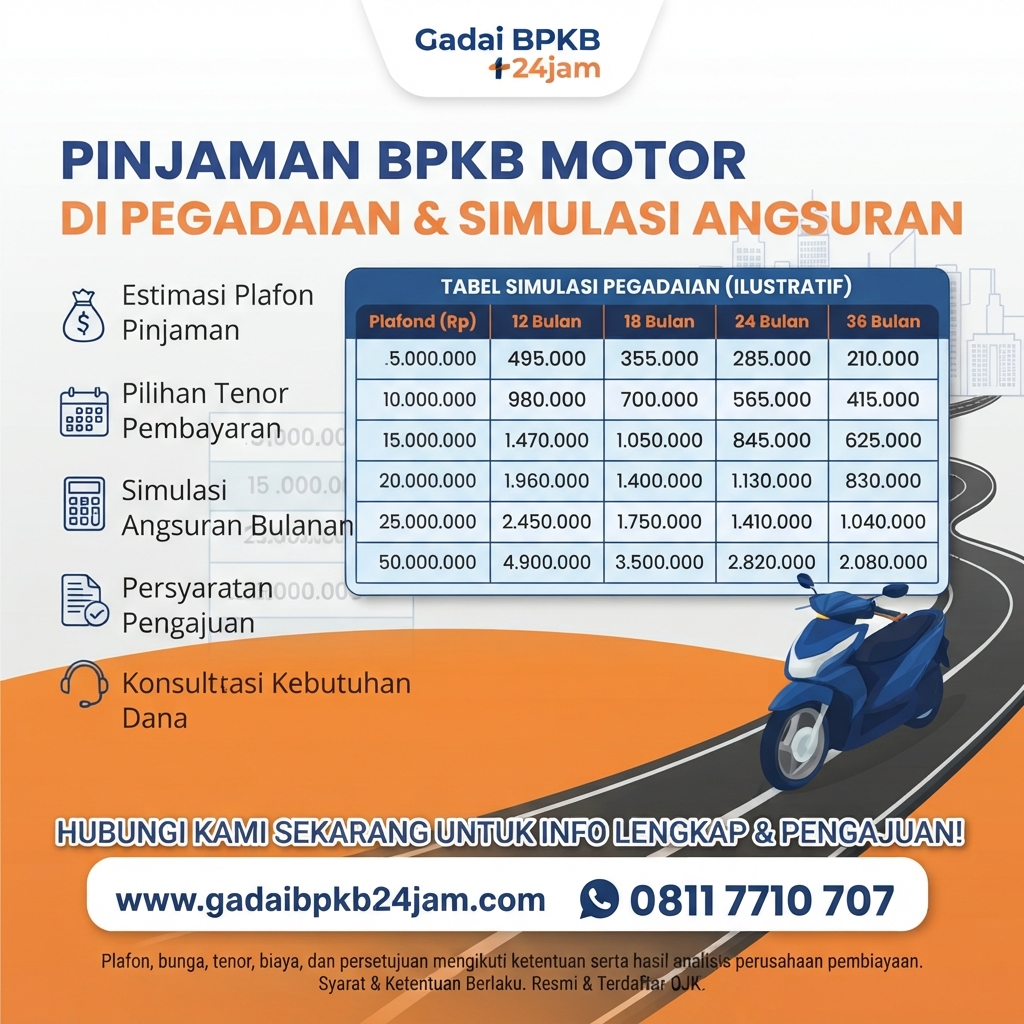
Tabel Pinjaman BPKB Motor di Pegadaian: Simulasi Angsuran, Syarat, Bunga, dan Cara Pengajuan
Membutuhkan dana tunai dengan jaminan BPKB motor? Pegadaian menjadi salah satu lembaga keuangan yang sering dipertimbangkan masyarakat ketika mencari fasilitas pembiayaan dengan jaminan kendaraan. Melalui produk pembiayaan tertentu, masyarakat dapat memanfaatkan BPKB kendaraan sebagai jaminan untuk memperoleh dana sesuai kebutuhan dan ketentuan yang berlaku.
Sebelum mengajukan pinjaman, calon nasabah biasanya mencari informasi mengenai tabel pinjaman BPKB motor di Pegadaian. Informasi tersebut diperlukan untuk mengetahui perkiraan plafon pembiayaan, besarnya angsuran bulanan, pilihan tenor, serta persyaratan yang harus dipenuhi.
Namun, penting dipahami bahwa tabel angsuran resmi Pegadaian bergantung pada jenis produk, tujuan pembiayaan, profil nasabah, dan ketentuan yang berlaku. Karena itu, simulasi dalam artikel ini digunakan sebagai ilustrasi perhitungan, bukan daftar tarif resmi Pegadaian.
Artikel ini membahas cara memahami pembiayaan BPKB motor di Pegadaian, contoh tabel simulasi angsuran, persyaratan, proses pengajuan, serta alternatif pembiayaan yang dapat dipertimbangkan.
1. Mengenal Produk Pinjaman BPKB Motor di Pegadaian
Pegadaian menyediakan layanan pembiayaan dengan jaminan BPKB kendaraan melalui beberapa jenis produk. Pemilihan produk perlu disesuaikan dengan tujuan penggunaan dana.
Secara umum, terdapat dua kategori yang perlu diketahui.
A. Gadai BPKB untuk modal usaha
Produk ini ditujukan bagi pelaku usaha mikro, kecil, dan menengah yang membutuhkan tambahan modal. Dana dapat digunakan untuk menambah persediaan barang, membeli peralatan usaha, membayar biaya operasional, atau mengembangkan bisnis.
Pegadaian menyediakan beberapa pilihan skema pembayaran, antara lain angsuran bulanan, sekali bayar, dan pembayaran berjangka. Kendaraan tetap dapat digunakan selama masa pembiayaan sesuai ketentuan.
Pegadaian+1
B. Pinjaman Multiguna dengan jaminan BPKB
Produk ini ditujukan bagi karyawan dan pengusaha yang membutuhkan pembiayaan untuk kebutuhan pribadi atau konsumtif.
Persyaratannya mencakup identitas diri, dokumen kendaraan, surat keterangan kerja, serta dokumen penghasilan atau slip gaji tiga bulan terakhir. Pegadaian juga melakukan verifikasi dan survei sebelum menentukan persetujuan pembiayaan.
Pegadaian+1
Dengan memahami perbedaan tersebut, calon nasabah dapat memilih jenis layanan berdasarkan pekerjaan dan tujuan penggunaan dana.
2. Tabel Pinjaman BPKB Motor di Pegadaian dan Simulasi Angsuran
Salah satu informasi penting sebelum mengajukan pembiayaan adalah besarnya angsuran bulanan.
Pada halaman resmi Pinjaman Multiguna Pegadaian terdapat contoh perhitungan pinjaman Rp10.000.000 dengan tenor 12 bulan dan sewa modal 1,5% per bulan. Biaya administrasi pada contoh tersebut sebesar 1% dari pinjaman.
Pegadaian
Menggunakan metode perhitungan yang sama, berikut tabel simulasi untuk beberapa nominal pinjaman.
Simulasi ilustratif dengan asumsi sewa modal flat 1,5% per bulan dan tenor 12 bulan. Angka bukan tabel penawaran resmi untuk seluruh nasabah.
| Pinjaman | Pokok/bulan | Sewa modal | Angsuran/bulan |
|---|---|---|---|
| Rp3 juta | Rp250.000 | Rp45.000 | Rp295.000 |
| Rp5 juta | Rp416.667 | Rp75.000 | Rp491.667 |
| Rp7 juta | Rp583.333 | Rp105.000 | Rp688.333 |
| Rp8 juta | Rp666.667 | Rp120.000 | Rp786.667 |
| Rp10 juta | Rp833.333 | Rp150.000 | Rp983.333 |
| Rp12 juta | Rp1.000.000 | Rp180.000 | Rp1.180.000 |
| Rp15 juta | Rp1.250.000 | Rp225.000 | Rp1.475.000 |
| Rp20 juta | Rp1.666.667 | Rp300.000 | Rp1.966.667 |
Tabel tersebut memberikan gambaran hubungan antara nominal pembiayaan dan kewajiban bulanan.
Sebagai contoh, apabila seseorang mengajukan pinjaman sebesar Rp5 juta, estimasi angsuran berdasarkan asumsi tersebut sekitar Rp491.667 per bulan selama 12 bulan.
Sementara itu, pinjaman Rp15 juta menghasilkan estimasi angsuran sekitar Rp1.475.000 per bulan.
Perlu diperhatikan bahwa angka tersebut belum memasukkan biaya administrasi dan kemungkinan biaya lainnya.
3. Tabel Simulasi Angsuran Berdasarkan Pilihan Tenor
Selain nominal pinjaman, jangka waktu pembayaran atau tenor juga memengaruhi besarnya cicilan.
Berikut simulasi untuk pinjaman Rp10 juta dengan asumsi bunga flat 1,5% per bulan.
| Tenor | Pokok/bulan | Bunga/bulan | Angsuran |
|---|---|---|---|
| 6 bulan | Rp1.666.667 | Rp150.000 | Rp1.816.667 |
| 12 bulan | Rp833.333 | Rp150.000 | Rp983.333 |
| 18 bulan | Rp555.556 | Rp150.000 | Rp705.556 |
| 24 bulan | Rp416.667 | Rp150.000 | Rp566.667 |
| 36 bulan | Rp277.778 | Rp150.000 | Rp427.778 |
Tabel tersebut hanya menggambarkan metode perhitungan bunga flat yang sama untuk setiap tenor. Pilihan tenor, tarif, dan metode pembayaran aktual harus dikonfirmasi kepada Pegadaian.
Tenor pendek memberikan kesempatan untuk menyelesaikan kewajiban lebih cepat. Sebaliknya, tenor panjang dapat meringankan angsuran bulanan, tetapi meningkatkan akumulasi biaya sewa modal.
Karena itu, calon nasabah perlu mempertimbangkan penghasilan, pengeluaran rutin, serta kewajiban keuangan lainnya.
4. Berapa Bunga atau Sewa Modal Pinjaman BPKB Motor di Pegadaian?
Dalam produk pembiayaan konvensional Pegadaian, istilah yang digunakan adalah sewa modal. Besarannya dapat berbeda sesuai jenis layanan dan skema pembayaran.
Pada contoh resmi Pinjaman Multiguna, sewa modal yang ditampilkan adalah 1,5% per bulan. Untuk ilustrasi pinjaman Rp10 juta selama 12 bulan, perhitungannya sebagai berikut:
-
Pokok pinjaman: Rp10.000.000.
-
Sewa modal: 1,5% per bulan.
-
Sewa modal bulanan: Rp150.000.
-
Pokok angsuran bulanan: Rp833.333.
-
Total angsuran bulanan: Rp983.333.
-
Administrasi awal: Rp100.000.
Dengan demikian, total pembayaran selama 12 bulan berdasarkan angka yang ditampilkan adalah sekitar Rp11.899.996, termasuk biaya administrasi awal.
Pegadaian
Perlu dibedakan bahwa produk Gadai BPKB untuk usaha memiliki skema dan tarif tersendiri. Contohnya, halaman produk Pinjaman Usaha Pegadaian menampilkan ilustrasi skema bulanan dengan tarif 0,9% per bulan untuk pembiayaan kendaraan operasional usaha. Angka tersebut bukan otomatis berlaku untuk semua pinjaman BPKB motor.
Pegadaian
5. Syarat Pengajuan Pinjaman BPKB Motor di Pegadaian
Persyaratan pengajuan bergantung pada jenis produk yang dipilih.
Untuk Pinjaman Multiguna dengan jaminan BPKB, dokumen yang tercantum pada halaman resmi Pegadaian meliputi:
-
KTP pemohon.
-
Kartu Keluarga.
-
Surat domisili apabila alamat pengajuan berbeda dari KTP.
-
BPKB kendaraan.
-
STNK kendaraan.
-
Surat keterangan kerja.
-
Slip gaji atau dokumen penghasilan tiga bulan terakhir.
Pegadaian juga mencantumkan ketentuan usia maksimal 55 tahun ketika pinjaman jatuh tempo dan tiga bulan sebelum masa pensiun untuk produk tersebut.
Pegadaian
Sementara itu, untuk pembiayaan modal usaha, persyaratannya antara lain memiliki usaha yang layak dan sudah berjalan minimal satu tahun, memiliki dokumen perizinan usaha, serta memenuhi ketentuan domisili dan administrasi lainnya.
Pegadaian
Sebelum datang ke kantor cabang, sebaiknya calon nasabah mengonfirmasi persyaratan khusus sesuai produk yang akan diajukan.
6. Cara Mengajukan Pinjaman BPKB Motor di Pegadaian
Proses pengajuan dapat dilakukan melalui kantor cabang atau aplikasi Tring! by Pegadaian sesuai ketersediaan layanan.
Berikut gambaran proses pengajuan.
Pertama, menentukan jenis pembiayaan.
Tentukan apakah dana akan digunakan untuk kebutuhan usaha atau kebutuhan pribadi. Pilihan ini membantu menentukan produk yang sesuai.
Kedua, menyiapkan dokumen.
Lengkapi identitas, BPKB, STNK, dan dokumen pekerjaan atau penghasilan sesuai persyaratan.
Ketiga, mengisi pengajuan.
Calon nasabah menyampaikan informasi kendaraan, nominal pembiayaan, dan pilihan tenor.
Keempat, verifikasi dan survei.
Petugas memeriksa dokumen serta melakukan survei untuk memastikan kebenaran informasi yang diberikan.
Kelima, penentuan plafon.
Nilai pembiayaan ditentukan berdasarkan penilaian kendaraan, kelayakan pemohon, dan ketentuan produk.
Keenam, persetujuan dan pencairan.
Jika pengajuan disetujui, nasabah menerima rincian pembiayaan untuk dipelajari sebelum menandatangani perjanjian. Pencairan dilakukan sesuai prosedur.
Pegadaian juga menyediakan mekanisme pengajuan melalui aplikasi Tring! dengan tahapan pengisian data, pemilihan produk, penentuan lokasi verifikasi, dan pemeriksaan rincian pengajuan.
Pegadaian
7. Apakah Motor Tetap Bisa Digunakan Setelah BPKB Dijaminkan?
Ya, pada layanan pembiayaan BPKB Pegadaian, kendaraan tetap dapat digunakan sesuai ketentuan produk.
Artinya, pemilik motor tidak harus menjual kendaraan untuk memperoleh dana pembiayaan. BPKB menjadi dokumen jaminan, sementara motor tetap dapat digunakan untuk bekerja, berdagang, maupun kegiatan sehari-hari.
Pegadaian+1
Hal ini menjadi salah satu pertimbangan penting bagi masyarakat yang menjadikan sepeda motor sebagai sarana transportasi utama.
Walaupun demikian, nasabah wajib membayar angsuran sesuai jadwal dan memenuhi seluruh kewajiban dalam perjanjian.
8. Faktor yang Menentukan Besarnya Pinjaman BPKB Motor
Tidak semua motor mendapatkan plafon pembiayaan yang sama. Pegadaian perlu melakukan penilaian terhadap kendaraan dan calon nasabah sebelum menentukan jumlah pinjaman.
Beberapa faktor yang dapat memengaruhi hasil penilaian adalah:
1. Tahun kendaraan
Tahun produksi motor menjadi pertimbangan dalam menentukan nilai pasar. Kendaraan yang lebih baru umumnya mempunyai nilai pasar berbeda dibandingkan motor keluaran lama.
2. Merek dan tipe motor
Merek, tipe, kapasitas mesin, serta tingkat permintaan pasar dapat memengaruhi perkiraan nilai kendaraan.
3. Kondisi kendaraan
Kondisi mesin, bodi, kelengkapan, dan fungsi kendaraan dapat menjadi bahan pemeriksaan.
4. Kelengkapan dokumen
BPKB dan STNK harus memenuhi persyaratan administrasi. Kejelasan kepemilikan kendaraan juga menjadi pertimbangan.
5. Kemampuan membayar
Penghasilan, pekerjaan, dan kewajiban keuangan calon nasabah dapat menjadi bagian dari analisis kelayakan.
Karena itu, calon nasabah tidak boleh menganggap bahwa nilai pinjaman otomatis sama dengan harga jual kendaraan.
9. Tips Memilih Pinjaman BPKB Motor yang Sesuai
Sebelum mengajukan pembiayaan, sebaiknya lakukan perencanaan keuangan agar cicilan tidak menjadi beban di kemudian hari.
Berikut beberapa tips yang dapat diterapkan.
-
Hitung kebutuhan dana: Ajukan pinjaman sesuai jumlah yang benar-benar diperlukan.
-
Bandingkan angsuran: Gunakan tabel simulasi untuk memperkirakan kemampuan pembayaran.
-
Perhatikan tenor: Pilih jangka waktu yang sesuai dengan penghasilan.
-
Hitung total pembayaran: Jangan hanya melihat angsuran bulanan, tetapi perhatikan keseluruhan biaya.
-
Periksa biaya administrasi: Tanyakan seluruh potongan sebelum pencairan.
-
Baca perjanjian: Pelajari ketentuan denda, keterlambatan, dan pelunasan lebih awal.
-
Pastikan legalitas: Gunakan lembaga pembiayaan resmi yang berizin dan diawasi OJK.
Jika penghasilan bulanan tidak menentu, sebaiknya sediakan dana cadangan untuk mengantisipasi penurunan pendapatan.
10. Alternatif Pembiayaan Jaminan BPKB Motor Selain Pegadaian
Selain Pegadaian, masyarakat juga dapat mempertimbangkan perusahaan pembiayaan lain yang menyediakan fasilitas pinjaman dengan jaminan BPKB motor.
Setiap perusahaan memiliki ketentuan berbeda mengenai tahun kendaraan, plafon pinjaman, suku bunga, tenor, dan persyaratan administrasi.
Oleh sebab itu, calon nasabah sebaiknya membandingkan beberapa aspek sebelum mengambil keputusan, seperti:
-
Besarnya dana bersih yang diterima.
-
Jumlah angsuran bulanan.
-
Total bunga atau biaya pembiayaan.
-
Pilihan jangka waktu pembayaran.
-
Persyaratan kendaraan.
-
Prosedur pengajuan dan pencairan.
-
Legalitas perusahaan pembiayaan.
Membandingkan beberapa pilihan dapat membantu menemukan fasilitas pembiayaan yang lebih sesuai dengan kebutuhan dan kemampuan finansial.
11. Kesimpulan Tabel Pinjaman BPKB Motor di Pegadaian
Tabel pinjaman BPKB motor di Pegadaian merupakan informasi yang penting bagi masyarakat sebelum mengajukan pembiayaan. Melalui tabel simulasi, calon nasabah dapat memperkirakan cicilan berdasarkan nominal pinjaman dan pilihan tenor.
Pegadaian menyediakan layanan pembiayaan BPKB untuk kebutuhan produktif maupun konsumtif melalui produk yang memiliki persyaratan dan skema pembayaran berbeda.
Sebelum mengajukan pinjaman, pastikan memahami tarif sewa modal, biaya administrasi, plafon, tenor, dan total kewajiban pembayaran.
Jangan hanya memilih cicilan paling kecil. Pertimbangkan pula kemampuan membayar dan kebutuhan dana yang sebenarnya.
Dengan melakukan perhitungan secara matang, pembiayaan jaminan BPKB motor dapat menjadi salah satu alternatif pendanaan untuk mendukung kebutuhan keluarga maupun pengembangan usaha.
Konsultasi Pembiayaan Jaminan BPKB Motor
GADAI BPKB 24 JAM
Membutuhkan dana tunai dengan jaminan BPKB motor?
Dapatkan informasi dan konsultasi mengenai alternatif pembiayaan jaminan BPKB motor.
-
Informasi estimasi plafon.
-
Simulasi angsuran bulanan.
-
Pilihan tenor pembiayaan.
-
Persyaratan pengajuan.
-
Konsultasi kebutuhan dana.
0811-7710-707
www.gadaibpkb24jam.com
Layanan konsultasi Gadai BPKB 24 Jam bukan kanal resmi Pegadaian dan tidak mewakili Pegadaian. Persetujuan pembiayaan mengikuti ketentuan masing-masing penyedia.

Leave a Reply
Your email is safe with us.