
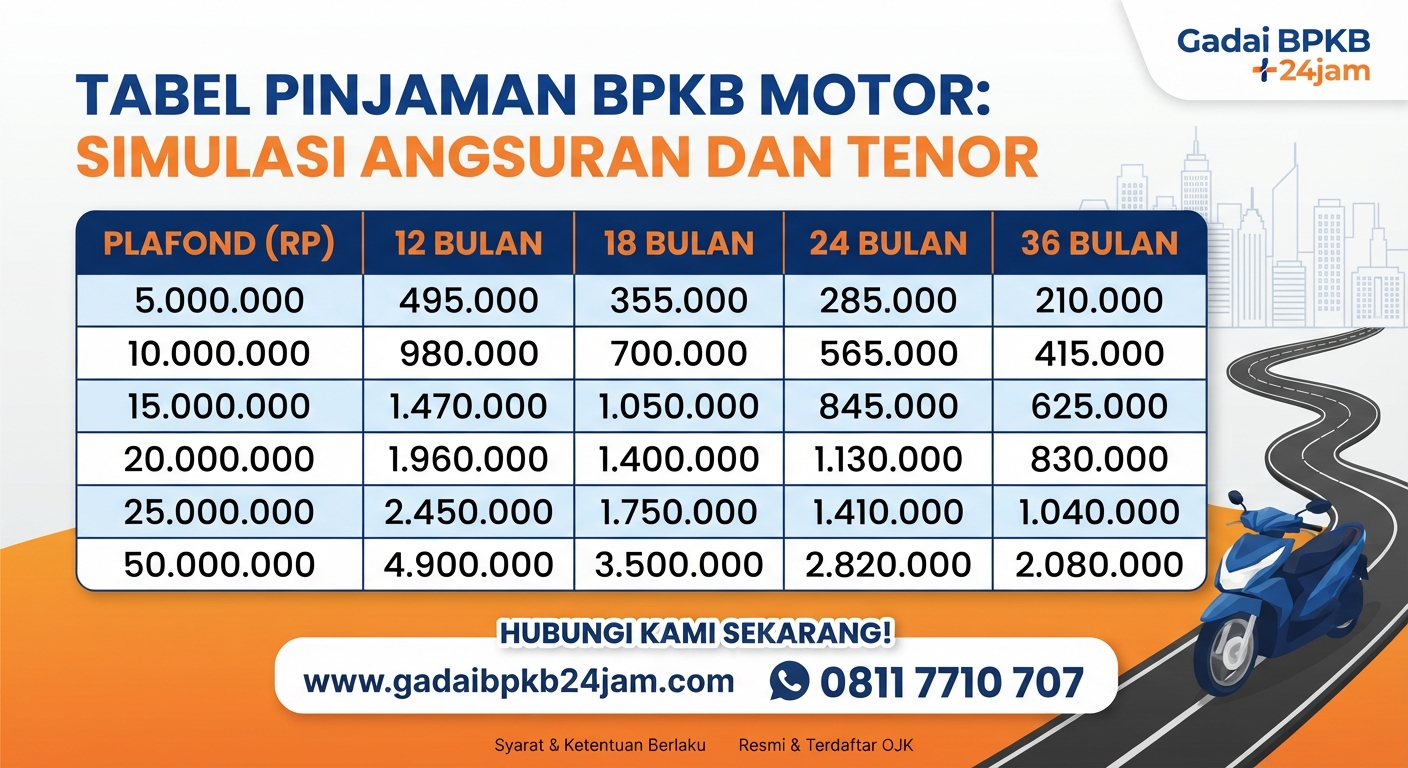
Tabel Pinjaman BPKB Motor: Simulasi Plafon, Angsuran, Bunga, dan Tenor Terbaru
Pinjaman dengan jaminan BPKB motor menjadi salah satu alternatif pembiayaan bagi masyarakat yang membutuhkan dana tambahan untuk berbagai keperluan. Mulai dari modal usaha, biaya pendidikan, renovasi rumah, kebutuhan keluarga, hingga keperluan mendesak lainnya. Dengan menjaminkan Buku Pemilik Kendaraan Bermotor (BPKB), pemilik kendaraan dapat mengajukan pembiayaan tanpa harus menjual sepeda motor yang dimiliki.
Sebelum mengajukan pinjaman, calon nasabah sebaiknya mengetahui perkiraan jumlah dana yang dapat diperoleh serta besarnya angsuran setiap bulan. Salah satu cara paling mudah adalah menggunakan tabel pinjaman BPKB motor sebagai referensi awal untuk menghitung kemampuan pembayaran.
Tabel pinjaman dapat membantu calon nasabah membandingkan nominal pembiayaan, pilihan tenor, dan estimasi cicilan. Dengan demikian, keputusan mengambil pinjaman dapat dilakukan secara lebih terencana.
Artikel ini membahas tabel pinjaman BPKB motor, contoh simulasi angsuran, faktor yang menentukan plafon, persyaratan pengajuan, hingga tips memilih tenor yang sesuai dengan kondisi keuangan.
1. Apa Itu Tabel Pinjaman BPKB Motor?
Tabel pinjaman BPKB motor merupakan daftar simulasi pembiayaan yang menampilkan perkiraan jumlah pinjaman, jangka waktu pembayaran, serta angsuran bulanan.
Tabel ini biasanya digunakan sebagai panduan bagi calon nasabah sebelum mengajukan pembiayaan kepada perusahaan pembiayaan.
Sebagai contoh, seseorang membutuhkan dana sebesar Rp10 juta dengan jaminan BPKB motor. Melalui tabel simulasi, calon nasabah dapat membandingkan cicilan untuk tenor 6 bulan, 12 bulan, 18 bulan, atau 24 bulan.
Informasi tersebut membantu calon peminjam menentukan pilihan berdasarkan kemampuan penghasilan dan pengeluaran rutin.
Namun, perlu dipahami bahwa tabel simulasi bukan merupakan keputusan persetujuan pembiayaan. Jumlah dana yang disetujui dan angsuran sebenarnya tetap bergantung pada hasil penilaian kendaraan, analisis kelayakan, suku bunga, serta ketentuan perusahaan pembiayaan.
2. Tabel Pinjaman BPKB Motor Berdasarkan Nominal Pembiayaan
Salah satu informasi yang paling banyak dicari calon nasabah adalah tabel angsuran berdasarkan nominal dana yang diajukan.
Berikut contoh tabel pinjaman BPKB motor menggunakan asumsi bunga flat sebesar 1,5% per bulan.
Simulasi ilustratif, bukan penawaran resmi. Belum termasuk biaya administrasi, asuransi, dan biaya lainnya.
Tabel simulasi pinjaman tenor 12 bulan
| Nominal pinjaman | Angsuran per bulan |
|---|---|
| Rp3.000.000 | Rp295.000 |
| Rp4.000.000 | Rp393.333 |
| Rp5.000.000 | Rp491.667 |
| Rp6.000.000 | Rp590.000 |
| Rp7.000.000 | Rp688.333 |
| Rp8.000.000 | Rp786.667 |
| Rp9.000.000 | Rp885.000 |
| Rp10.000.000 | Rp983.333 |
| Rp12.000.000 | Rp1.180.000 |
| Rp15.000.000 | Rp1.475.000 |
| Rp20.000.000 | Rp1.966.667 |
Dari tabel tersebut, calon nasabah dapat melihat bahwa nominal pembiayaan berpengaruh langsung terhadap besarnya angsuran bulanan.
Semakin besar dana yang diajukan, semakin besar pula kewajiban pembayaran setiap bulan.
Oleh karena itu, sebaiknya ajukan pinjaman sesuai kebutuhan sebenarnya. Jangan mengambil plafon maksimal apabila dana yang diperlukan lebih kecil.
3. Tabel Angsuran Pinjaman BPKB Motor Berdasarkan Tenor
Selain nominal pembiayaan, tenor atau jangka waktu pembayaran juga menjadi faktor penting dalam menentukan cicilan.
Berikut contoh simulasi pinjaman Rp10.000.000 menggunakan asumsi bunga flat 1,5% per bulan.
| Tenor | Pokok per bulan | Bunga per bulan | Angsuran |
|---|---|---|---|
| 6 bulan | Rp1.666.667 | Rp150.000 | Rp1.816.667 |
| 9 bulan | Rp1.111.111 | Rp150.000 | Rp1.261.111 |
| 12 bulan | Rp833.333 | Rp150.000 | Rp983.333 |
| 18 bulan | Rp555.556 | Rp150.000 | Rp705.556 |
| 24 bulan | Rp416.667 | Rp150.000 | Rp566.667 |
Tabel tersebut memperlihatkan bahwa tenor lebih panjang dapat membuat angsuran bulanan lebih ringan.
Namun, calon nasabah perlu mempertimbangkan total bunga yang dibayarkan. Semakin panjang masa pembiayaan, semakin besar akumulasi bunga dengan asumsi bunga bulanan tetap.
Dengan demikian, pilihan tenor sebaiknya disesuaikan dengan kemampuan membayar dan total biaya pembiayaan.
4. Tabel Simulasi Pinjaman BPKB Motor Tenor 6 Bulan
Tenor 6 bulan cocok dipertimbangkan oleh calon nasabah yang memiliki kemampuan pembayaran bulanan relatif besar dan ingin menyelesaikan kewajiban lebih cepat.
Berikut simulasi dengan asumsi bunga flat 1,5% per bulan.
| Pinjaman | Angsuran per bulan |
|---|---|
| Rp3 juta | Rp545.000 |
| Rp5 juta | Rp908.333 |
| Rp7 juta | Rp1.271.667 |
| Rp10 juta | Rp1.816.667 |
| Rp12 juta | Rp2.180.000 |
| Rp15 juta | Rp2.725.000 |
| Rp20 juta | Rp3.633.333 |
Tenor pendek memiliki kelebihan berupa masa pembayaran yang lebih singkat. Namun, angsuran bulanan relatif tinggi sehingga calon nasabah harus memastikan penghasilannya mencukupi.
5. Tabel Simulasi Pinjaman BPKB Motor Tenor 18 Bulan
Bagi calon nasabah yang membutuhkan angsuran lebih ringan, tenor 18 bulan dapat menjadi salah satu pilihan untuk dipertimbangkan.
Berikut simulasi menggunakan asumsi bunga flat 1,5% per bulan.
| Pinjaman | Angsuran per bulan |
|---|---|
| Rp3 juta | Rp212.500 |
| Rp5 juta | Rp354.167 |
| Rp7 juta | Rp495.833 |
| Rp10 juta | Rp705.556 |
| Rp12 juta | Rp846.667 |
| Rp15 juta | Rp1.058.333 |
| Rp20 juta | Rp1.411.111 |
Dengan tenor 18 bulan, jumlah angsuran bulanan lebih kecil dibandingkan tenor 6 atau 12 bulan.
Namun, total biaya bunga selama masa pembiayaan juga perlu diperhitungkan sebelum menentukan pilihan.
6. Bagaimana Cara Menghitung Angsuran Pinjaman BPKB Motor?
Calon nasabah tidak harus menunggu mendapatkan penawaran dari perusahaan untuk memahami dasar perhitungan cicilan.
Salah satu metode simulasi yang sederhana adalah menggunakan perhitungan bunga flat.
Rumusnya:
Angsuran bulanan = (Pokok pinjaman ÷ tenor) + (Pokok pinjaman × bunga bulanan).
Contohnya:
-
Nominal pinjaman: Rp10.000.000.
-
Tenor: 12 bulan.
-
Bunga flat: 1,5% per bulan.
Perhitungan pokok:
Rp10.000.000 ÷ 12 = Rp833.333.
Perhitungan bunga:
Rp10.000.000 × 1,5% = Rp150.000.
Angsuran bulanan:
Rp833.333 + Rp150.000 = Rp983.333.
Dengan demikian, estimasi cicilan setiap bulan adalah sekitar Rp983.333.
Perlu diingat bahwa perusahaan pembiayaan dapat menggunakan metode perhitungan bunga yang berbeda. Oleh sebab itu, mintalah simulasi resmi sebelum menyetujui perjanjian.
7. Faktor yang Menentukan Besarnya Pinjaman BPKB Motor
Tidak semua sepeda motor memiliki nilai pembiayaan yang sama. Perusahaan pembiayaan biasanya melakukan penilaian berdasarkan beberapa faktor.
1. Tahun kendaraan
Tahun produksi motor menjadi salah satu pertimbangan dalam menentukan nilai pasar kendaraan.
2. Merek dan tipe motor
Setiap merek dan tipe mempunyai harga pasar serta tingkat permintaan yang berbeda.
3. Kondisi kendaraan
Kondisi mesin, bodi, kelengkapan, dan fungsi kendaraan dapat memengaruhi hasil penilaian.
4. Kelengkapan dokumen
BPKB dan STNK harus memenuhi persyaratan administrasi. Kejelasan kepemilikan kendaraan juga menjadi perhatian.
5. Kemampuan pembayaran
Penghasilan dan kewajiban keuangan calon nasabah dapat menjadi bahan analisis kelayakan pembiayaan.
Karena itu, tabel pinjaman hanya memberikan gambaran simulasi. Plafon yang disetujui bisa berbeda berdasarkan hasil pemeriksaan dan kebijakan perusahaan.
8. Syarat Pengajuan Pinjaman Jaminan BPKB Motor
Sebelum mengajukan pembiayaan, calon nasabah perlu mempersiapkan dokumen administrasi.
Secara umum, persyaratan yang dapat diminta antara lain:
-
KTP pemohon.
-
Kartu Keluarga.
-
BPKB motor asli.
-
STNK motor.
-
Kendaraan yang akan dijaminkan.
-
Nomor telepon aktif.
-
Bukti penghasilan atau informasi pekerjaan jika diperlukan.
-
Dokumen tambahan sesuai kebijakan perusahaan.
Jika motor masih atas nama orang lain, calon nasabah sebaiknya melakukan konsultasi terlebih dahulu mengenai persyaratan tambahan.
Pastikan seluruh informasi dan dokumen yang diserahkan benar serta dapat diverifikasi.
9. Cara Mengajukan Pinjaman BPKB Motor
Proses pengajuan pinjaman BPKB motor pada umumnya melalui beberapa tahapan.
Pertama, konsultasi pembiayaan.
Sampaikan kebutuhan dana, merek motor, tipe kendaraan, tahun produksi, dan pilihan tenor.
Kedua, melengkapi dokumen.
Siapkan identitas pemohon, BPKB, STNK, serta dokumen pendukung lainnya.
Ketiga, pemeriksaan kendaraan.
Petugas dapat melakukan pemeriksaan untuk mengetahui kondisi dan nilai kendaraan.
Keempat, analisis kelayakan.
Perusahaan melakukan penilaian terhadap dokumen, kendaraan, dan kemampuan pembayaran calon nasabah.
Kelima, persetujuan pembiayaan.
Apabila memenuhi ketentuan, calon nasabah akan menerima penawaran mengenai nominal pinjaman, bunga, biaya, dan angsuran.
Keenam, pencairan dana.
Setelah seluruh persyaratan dipenuhi dan perjanjian ditandatangani, pencairan dilakukan sesuai prosedur perusahaan.
10. Tips Memilih Pinjaman Berdasarkan Tabel Angsuran
Melihat tabel pinjaman saja belum cukup untuk menentukan pembiayaan yang tepat.
Ada beberapa hal yang perlu diperhatikan.
Sesuaikan cicilan dengan penghasilan.
Pastikan angsuran tidak mengganggu kebutuhan pokok seperti makanan, tempat tinggal, pendidikan, dan transportasi.
Pilih nominal sesuai kebutuhan.
Jika membutuhkan Rp5 juta, tidak perlu mengajukan Rp15 juta hanya karena tersedia plafon lebih besar.
Bandingkan total pembayaran.
Jangan hanya melihat angsuran bulanan. Hitung keseluruhan pokok, bunga, dan biaya lainnya.
Pahami biaya tambahan.
Tanyakan biaya administrasi, asuransi, biaya pelunasan dipercepat, serta denda keterlambatan.
Periksa legalitas perusahaan.
Pastikan perusahaan pembiayaan memiliki izin dan status yang sesuai. Informasi dapat diperiksa melalui kanal resmi OJK.
11. Apakah Motor Tetap Bisa Digunakan Setelah BPKB Dijaminkan?
Pada umumnya, fasilitas pembiayaan dengan jaminan BPKB memungkinkan pemilik kendaraan tetap menggunakan sepeda motornya.
Hal ini menjadi salah satu pertimbangan bagi masyarakat yang menggunakan motor sebagai kendaraan utama untuk bekerja, berdagang, maupun menjalankan aktivitas keluarga.
Sebagai contoh, seorang pengemudi ojek online membutuhkan dana tambahan untuk kebutuhan keluarga. Dengan pembiayaan jaminan BPKB, ia dapat mempertimbangkan memperoleh dana tanpa harus menjual kendaraan yang menjadi sarana mencari penghasilan.
Meskipun demikian, pemilik kendaraan tetap wajib membayar angsuran sesuai jadwal.
Apabila terjadi keterlambatan atau gagal bayar, perusahaan pembiayaan dapat mengambil tindakan berdasarkan isi perjanjian dan ketentuan hukum yang berlaku.
12. Kesalahan yang Harus Dihindari Saat Mengajukan Pinjaman
Beberapa kesalahan yang sering terjadi ketika mengajukan pinjaman BPKB motor adalah tidak menghitung kemampuan pembayaran, memilih tenor tanpa mempertimbangkan total bunga, dan tidak memahami biaya tambahan.
Selain itu, calon nasabah sebaiknya tidak mudah percaya terhadap pihak yang menjanjikan persetujuan atau pencairan pasti tanpa pemeriksaan.
Selalu pastikan informasi mengenai bunga, biaya, dan ketentuan pembiayaan diberikan secara transparan.
Simpan salinan perjanjian dan bukti pembayaran angsuran sebagai dokumentasi pribadi.
13. Kesimpulan: Gunakan Tabel Pinjaman BPKB Motor Sebelum Mengajukan Pembiayaan
Tabel pinjaman BPKB motor dapat membantu calon nasabah memperkirakan besarnya angsuran berdasarkan nominal dana dan pilihan tenor.
Dengan memahami simulasi pembiayaan, calon nasabah dapat membandingkan cicilan, menghitung total biaya, serta menentukan jumlah pinjaman yang sesuai kebutuhan.
Sebelum mengajukan pembiayaan, pastikan dokumen kendaraan lengkap, kemampuan pembayaran mencukupi, dan perusahaan pembiayaan memiliki legalitas yang sesuai.
Jangan hanya memilih pinjaman berdasarkan cicilan paling kecil. Pertimbangkan juga total bunga, biaya tambahan, jangka waktu pembayaran, dan konsekuensi apabila terjadi keterlambatan.
Perencanaan yang matang akan membantu menjaga kondisi keuangan tetap sehat selama masa pembiayaan.
Konsultasi Pinjaman BPKB Motor
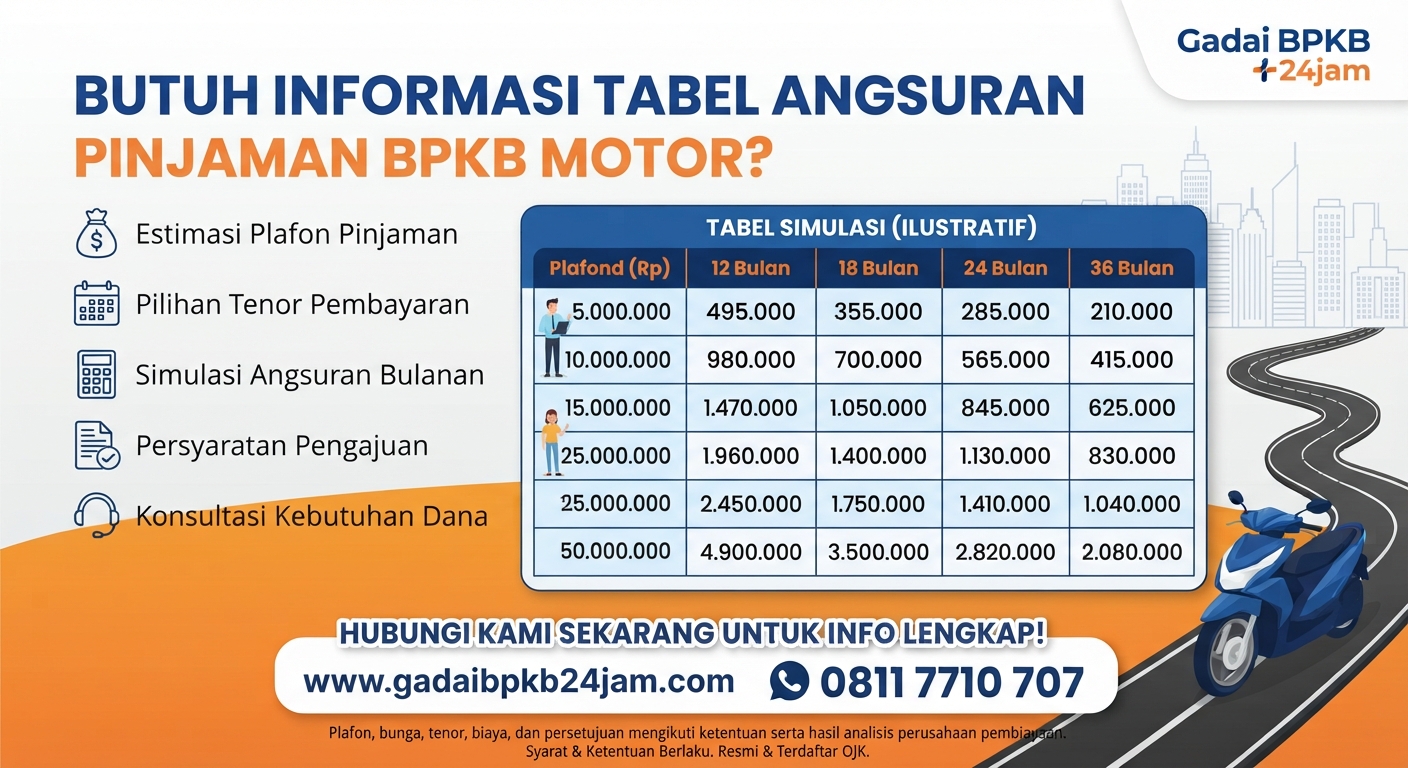
Butuh informasi tabel angsuran pinjaman BPKB motor?
Dapatkan informasi mengenai:
-
Estimasi plafon pinjaman.
-
Pilihan tenor pembayaran.
-
Simulasi angsuran bulanan.
-
Persyaratan pengajuan.
-
Konsultasi kebutuhan dana.
0811-7710-707
www.gadaibpkb24jam.com
Plafon, bunga, tenor, biaya, dan persetujuan mengikuti ketentuan serta hasil analisis perusahaan pembiayaan.

Leave a Reply
Your email is safe with us.