
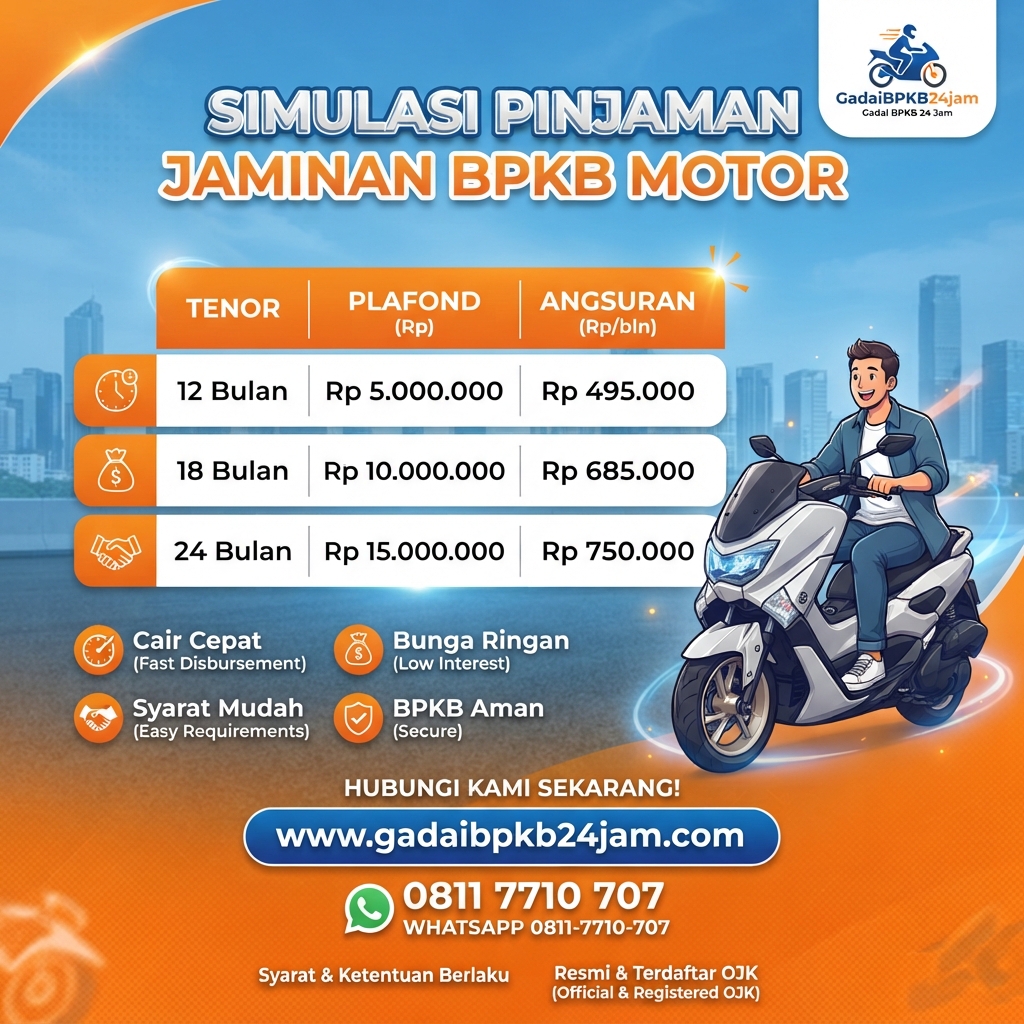
Simulasi Pinjaman Jaminan BPKB Motor: Cara Menghitung Plafon, Angsuran, dan Tenor Sebelum Mengajukan Kredit
Kebutuhan dana mendadak sering kali membuat seseorang harus mencari solusi pembiayaan yang cepat dan praktis. Mulai dari kebutuhan modal usaha, biaya pendidikan, renovasi rumah, biaya kesehatan, hingga kebutuhan rumah tangga, semuanya membutuhkan perencanaan keuangan yang matang. Salah satu alternatif pembiayaan yang dapat dipertimbangkan adalah pinjaman jaminan BPKB motor.
Sebelum mengajukan pinjaman, calon nasabah sebaiknya melakukan simulasi pinjaman jaminan BPKB motor terlebih dahulu. Simulasi ini membantu memperkirakan jumlah dana yang bisa diperoleh, besarnya angsuran bulanan, pilihan tenor, serta kemampuan membayar cicilan sesuai kondisi keuangan.
Dengan melakukan perhitungan sejak awal, calon peminjam dapat menentukan jumlah pinjaman yang sesuai kebutuhan tanpa mengganggu pengeluaran rutin. Artikel ini membahas cara menghitung simulasi kredit BPKB motor, faktor yang memengaruhi pencairan dana, persyaratan pengajuan, hingga tips memilih pembiayaan yang tepat.
1. Apa Itu Pinjaman Jaminan BPKB Motor?
Pinjaman jaminan BPKB motor merupakan fasilitas pembiayaan dengan menggunakan Buku Pemilik Kendaraan Bermotor (BPKB) sebagai dokumen jaminan. Dalam skema ini, pemilik kendaraan mengajukan pembiayaan dengan menyerahkan BPKB sesuai ketentuan perusahaan pembiayaan.
Salah satu kelebihan pembiayaan ini adalah kendaraan pada umumnya tetap dapat digunakan untuk aktivitas sehari-hari selama kewajiban pembayaran dipenuhi dan tidak ada ketentuan lain dalam perjanjian.
Berbeda dengan menjual kendaraan, pengajuan pinjaman dengan jaminan BPKB memungkinkan pemilik motor memperoleh dana tunai tanpa harus langsung kehilangan penggunaan kendaraannya.
Dana pembiayaan dapat dimanfaatkan untuk berbagai kebutuhan, seperti:
-
Modal tambahan usaha.
-
Renovasi rumah.
-
Biaya pendidikan.
-
Kebutuhan keluarga.
-
Pembayaran biaya kesehatan.
-
Konsolidasi kebutuhan keuangan.
-
Pengembangan usaha kecil dan menengah.
Meskipun demikian, calon nasabah perlu memahami bahwa BPKB merupakan jaminan pembiayaan. Apabila terjadi keterlambatan atau gagal bayar, perusahaan pembiayaan dapat melakukan tindakan sesuai perjanjian dan ketentuan hukum yang berlaku.
2. Mengapa Perlu Melakukan Simulasi Pinjaman BPKB Motor?
Simulasi pinjaman merupakan langkah penting sebelum mengajukan pembiayaan. Dengan simulasi, calon nasabah memperoleh gambaran mengenai kewajiban pembayaran yang harus dipenuhi setiap bulan.
Ada beberapa manfaat melakukan simulasi kredit BPKB motor.
Pertama, mengetahui perkiraan angsuran bulanan.
Calon peminjam dapat memperkirakan berapa jumlah cicilan yang harus disiapkan setiap bulan sehingga tidak mengganggu kebutuhan pokok.
Kedua, menentukan jumlah pinjaman yang dibutuhkan.
Tidak semua kebutuhan harus dibiayai dengan pinjaman maksimal. Sebaiknya ajukan dana sesuai kebutuhan sebenarnya.
Ketiga, membandingkan pilihan tenor.
Tenor atau jangka waktu pembayaran memengaruhi besarnya cicilan. Tenor lebih panjang biasanya membuat angsuran bulanan lebih ringan, tetapi total biaya pembiayaan dapat menjadi lebih besar.
Keempat, mempersiapkan kondisi keuangan.
Dengan mengetahui estimasi cicilan, calon nasabah dapat mengevaluasi kemampuan membayar sebelum menandatangani perjanjian pembiayaan.
3. Contoh Simulasi Pinjaman Jaminan BPKB Motor
Untuk memahami cara menghitung pinjaman, berikut contoh simulasi sederhana menggunakan beberapa nominal pembiayaan.
Perlu diperhatikan bahwa angka berikut hanya ilustrasi perhitungan, bukan penawaran resmi dari perusahaan pembiayaan. Suku bunga, biaya administrasi, asuransi, dan ketentuan lainnya dapat berbeda sesuai penyedia pembiayaan.
Misalnya, seseorang mengajukan pinjaman sebesar Rp10.000.000 dengan ilustrasi bunga flat 1,5% per bulan.
Perhitungan bunga:
Rp10.000.000 × 1,5% = Rp150.000 per bulan.
Berikut contoh perhitungan angsuran:
| Tenor | Pokok per bulan | Bunga per bulan | Angsuran |
|---|---|---|---|
| 6 bulan | Rp1.666.667 | Rp150.000 | Rp1.816.667 |
| 12 bulan | Rp833.333 | Rp150.000 | Rp983.333 |
| 18 bulan | Rp555.556 | Rp150.000 | Rp705.556 |
| 24 bulan | Rp416.667 | Rp150.000 | Rp566.667 |
Dari ilustrasi tersebut, terlihat bahwa semakin panjang tenor, semakin kecil angsuran pokok bulanan. Namun, total bunga yang dibayarkan juga meningkat karena masa pembiayaan lebih lama.
Oleh sebab itu, pemilihan tenor harus mempertimbangkan kemampuan keuangan dan total biaya pembiayaan, bukan hanya melihat cicilan bulanan.
4. Simulasi Pinjaman Berdasarkan Nominal Dana
Selain menentukan tenor, calon nasabah juga perlu memahami bagaimana nominal pinjaman memengaruhi angsuran.
Berikut contoh simulasi dengan asumsi bunga flat 1,5% per bulan dan tenor 12 bulan.
| Pinjaman | Pokok/bulan | Bunga/bulan | Angsuran/bulan |
|---|---|---|---|
| Rp5 juta | Rp416.667 | Rp75.000 | Rp491.667 |
| Rp8 juta | Rp666.667 | Rp120.000 | Rp786.667 |
| Rp10 juta | Rp833.333 | Rp150.000 | Rp983.333 |
| Rp15 juta | Rp1.250.000 | Rp225.000 | Rp1.475.000 |
| Rp20 juta | Rp1.666.667 | Rp300.000 | Rp1.966.667 |
Simulasi ini menunjukkan bahwa semakin besar nominal pinjaman, semakin besar pula kewajiban cicilan bulanan.
Misalnya, jika seseorang hanya membutuhkan Rp8 juta untuk modal usaha, mengajukan Rp15 juta belum tentu menjadi pilihan terbaik. Selisih pinjaman tersebut dapat menambah beban pembayaran yang sebenarnya tidak diperlukan.
Karena itu, tentukan kebutuhan dana terlebih dahulu sebelum mengajukan pembiayaan.
5. Faktor yang Memengaruhi Besarnya Pinjaman BPKB Motor
Tidak semua kendaraan memiliki nilai pembiayaan yang sama. Perusahaan pembiayaan biasanya melakukan penilaian terhadap kendaraan dan kemampuan calon nasabah.
Beberapa faktor yang dapat memengaruhi plafon pinjaman antara lain:
1. Tahun kendaraan
Tahun produksi motor menjadi salah satu pertimbangan dalam menentukan nilai kendaraan. Motor dengan tahun produksi lebih baru umumnya mempunyai nilai pasar yang berbeda dibandingkan motor keluaran lama.
2. Merek dan tipe motor
Setiap merek dan tipe kendaraan memiliki harga pasar yang berbeda. Motor dengan permintaan pasar tinggi biasanya memiliki nilai jual kembali yang lebih kompetitif.
3. Kondisi kendaraan
Kondisi mesin, bodi, kelengkapan dokumen, serta kondisi kendaraan secara keseluruhan dapat menjadi bahan penilaian.
4. Kelengkapan dokumen
BPKB dan STNK harus memenuhi persyaratan administrasi. Kesesuaian identitas pemilik kendaraan juga menjadi hal penting dalam proses pengajuan.
5. Kemampuan pembayaran
Selain kendaraan, perusahaan pembiayaan dapat mempertimbangkan penghasilan dan kemampuan calon nasabah dalam memenuhi angsuran.
Dengan mempertimbangkan berbagai faktor tersebut, jumlah pinjaman yang disetujui dapat berbeda dari nominal yang diajukan.
6. Persyaratan Pengajuan Pinjaman Jaminan BPKB Motor
Sebelum mengajukan kredit BPKB motor, calon nasabah sebaiknya mempersiapkan dokumen yang diperlukan.
Secara umum, persyaratan yang mungkin diminta meliputi:
-
KTP pemohon.
-
Kartu Keluarga.
-
BPKB motor asli.
-
STNK motor.
-
Bukti kepemilikan atau dokumen pendukung jika diperlukan.
-
Bukti penghasilan atau informasi pekerjaan.
-
Nomor telepon aktif.
-
Dokumen tambahan sesuai ketentuan perusahaan pembiayaan.
Persyaratan dapat berbeda antara satu perusahaan dengan perusahaan lainnya.
Apabila kendaraan masih atas nama orang lain, calon nasabah sebaiknya menanyakan terlebih dahulu prosedur pengajuan dan dokumen pendukung yang diperlukan.
Pastikan seluruh informasi yang diberikan sesuai dengan kondisi sebenarnya agar proses pemeriksaan berjalan lancar.
7. Cara Mengajukan Pinjaman BPKB Motor
Proses pengajuan pinjaman jaminan BPKB motor pada umumnya terdiri dari beberapa tahapan.
Tahap pertama: Konsultasi kebutuhan dana
Calon nasabah menyampaikan jumlah dana yang dibutuhkan, informasi kendaraan, dan rencana jangka waktu pembayaran.
Tahap kedua: Pemeriksaan dokumen
Petugas melakukan pemeriksaan terhadap dokumen identitas, BPKB, STNK, serta kelengkapan administrasi lainnya.
Tahap ketiga: Penilaian kendaraan
Kendaraan dapat melalui proses pemeriksaan atau penilaian untuk mengetahui kondisi dan perkiraan nilai pasarnya.
Tahap keempat: Analisis pembiayaan
Perusahaan melakukan analisis terhadap kelayakan pengajuan, termasuk kemampuan pembayaran calon nasabah.
Tahap kelima: Persetujuan dan penawaran
Jika pengajuan memenuhi ketentuan, calon nasabah akan menerima informasi mengenai jumlah pembiayaan, tenor, bunga, biaya, dan angsuran.
Tahap keenam: Penandatanganan perjanjian dan pencairan
Setelah menyetujui seluruh ketentuan, proses dilanjutkan dengan penandatanganan dokumen pembiayaan dan pencairan dana sesuai prosedur.
Sebelum menyetujui pembiayaan, baca seluruh isi perjanjian, terutama mengenai biaya, denda keterlambatan, pelunasan dipercepat, dan konsekuensi apabila terjadi gagal bayar.
8. Tips Memilih Tenor Pinjaman BPKB Motor
Pemilihan tenor merupakan bagian penting dalam perencanaan pembiayaan.
Tenor pendek memiliki kelebihan berupa masa pembayaran yang lebih cepat dan umumnya total bunga lebih rendah. Namun, angsuran bulanannya cenderung lebih besar.
Sebaliknya, tenor panjang dapat memberikan cicilan bulanan yang lebih ringan, tetapi total biaya pembiayaan berpotensi lebih tinggi.
Berikut beberapa tips menentukan tenor:
-
Hitung penghasilan bersih setiap bulan.
-
Catat seluruh pengeluaran rutin.
-
Perhitungkan cicilan atau utang yang masih berjalan.
-
Sisihkan dana untuk kebutuhan darurat.
-
Pilih angsuran yang realistis.
-
Hindari mengambil pinjaman maksimal jika tidak diperlukan.
Sebagai contoh, seseorang memiliki penghasilan bersih Rp5.000.000 per bulan. Setelah kebutuhan rumah tangga dan kewajiban lainnya, tersedia dana Rp1.000.000 untuk pembayaran cicilan.
Dalam kondisi tersebut, calon nasabah sebaiknya mencari pilihan pembiayaan dengan angsuran yang tidak melebihi kemampuan tersebut dan tetap menyediakan ruang untuk pengeluaran tidak terduga.
9. Keuntungan Pinjaman dengan Jaminan BPKB Motor
Pinjaman BPKB motor dapat menjadi alternatif pembiayaan bagi pemilik kendaraan yang membutuhkan tambahan dana.
Beberapa keuntungan yang dapat dipertimbangkan adalah:
Kendaraan tetap dapat digunakan
Pada skema pembiayaan yang menggunakan BPKB sebagai jaminan, kendaraan umumnya tetap berada dalam penguasaan pemilik sehingga dapat digunakan untuk bekerja maupun kegiatan sehari-hari.
Proses pengajuan terstruktur
Calon nasabah dapat mengikuti tahapan pengajuan mulai dari konsultasi, pemeriksaan dokumen, analisis pembiayaan, hingga pencairan.
Pilihan nominal pembiayaan
Jumlah pembiayaan dapat disesuaikan dengan hasil penilaian kendaraan, kebutuhan dana, serta kemampuan pembayaran.
Dapat digunakan untuk berbagai kebutuhan
Dana yang diperoleh bisa digunakan untuk kebutuhan produktif maupun kebutuhan pribadi sesuai ketentuan pembiayaan.
Walaupun menawarkan sejumlah kemudahan, pinjaman tetap merupakan kewajiban finansial yang harus dibayar sesuai perjanjian.
10. Hal yang Harus Diperhatikan Sebelum Mengajukan Pinjaman
Jangan hanya mempertimbangkan besarnya dana yang bisa dicairkan. Ada beberapa hal yang wajib diperiksa sebelum mengambil keputusan.
Pertama, pastikan perusahaan pembiayaan memiliki legalitas dan izin yang sesuai. Calon nasabah dapat melakukan pengecekan melalui kanal resmi Otoritas Jasa Keuangan (OJK).
Kedua, tanyakan bunga dan metode perhitungannya. Pastikan apakah menggunakan bunga flat, efektif, atau metode lainnya.
Ketiga, periksa seluruh biaya yang dikenakan, seperti biaya administrasi, asuransi, dan biaya lain yang relevan.
Keempat, tanyakan jumlah dana bersih yang diterima setelah seluruh potongan yang disepakati.
Kelima, pahami ketentuan keterlambatan pembayaran, pelunasan dipercepat, dan konsekuensi wanprestasi.
Dengan memahami seluruh ketentuan tersebut, calon nasabah dapat menghindari kesalahpahaman selama masa pembiayaan.
11. Simulasi Pinjaman BPKB Motor Online Sebelum Pengajuan
Saat ini, calon nasabah dapat mencari informasi pembiayaan melalui internet sebelum datang ke kantor layanan.
Simulasi pinjaman BPKB motor online membantu memberikan gambaran awal mengenai jumlah dana, angsuran, dan tenor yang mungkin dipilih.
Namun, hasil simulasi online tidak selalu sama dengan hasil persetujuan pembiayaan. Nilai akhir tetap bergantung pada hasil penilaian kendaraan, kelengkapan dokumen, analisis kemampuan pembayaran, dan ketentuan perusahaan.
Agar memperoleh informasi yang lebih akurat, siapkan data berikut:
-
Merek dan tipe motor.
-
Tahun kendaraan.
-
Kondisi kendaraan.
-
Perkiraan dana yang dibutuhkan.
-
Pilihan tenor.
-
Informasi penghasilan bulanan.
Data tersebut dapat digunakan saat berkonsultasi dengan petugas pembiayaan untuk memperoleh estimasi yang lebih sesuai.
12. Kesimpulan: Lakukan Simulasi Sebelum Mengajukan Pinjaman BPKB Motor
Simulasi pinjaman jaminan BPKB motor merupakan langkah penting sebelum mengajukan pembiayaan. Dengan melakukan simulasi, calon nasabah dapat memperkirakan jumlah angsuran, menentukan tenor, dan menyesuaikan nominal pinjaman dengan kemampuan keuangan.
Jangan hanya berfokus pada besarnya dana yang bisa dicairkan. Perhatikan juga bunga, biaya administrasi, asuransi, total pembayaran, serta ketentuan dalam perjanjian pembiayaan.
Pilih nominal pinjaman sesuai kebutuhan dan pastikan cicilan dapat dibayar secara rutin tanpa mengganggu kebutuhan pokok keluarga.
Melalui perencanaan yang tepat, pembiayaan dengan jaminan BPKB motor dapat menjadi salah satu alternatif untuk memenuhi kebutuhan dana maupun mendukung pengembangan usaha.
Kontak Kami

PERLU BANTUAN? Jika ada pertanyaan lebih lanjut silahkan hubungi kami. Layanan kami online 24 Jam.
Atau hubungi kami via whatsapp berikut:

Leave a Reply
Your email is safe with us.